9. okt. 2026
Hvorfor handler nordmenn så lite dagligvarer på nett som resten av Norden?
Norge henger etter nabolandene på netthandel med mat. 17 prosent av nordmenn handler dagligvarer på nett, mot 39 prosent i Danmark. Vi ser på tallene og årsakene.
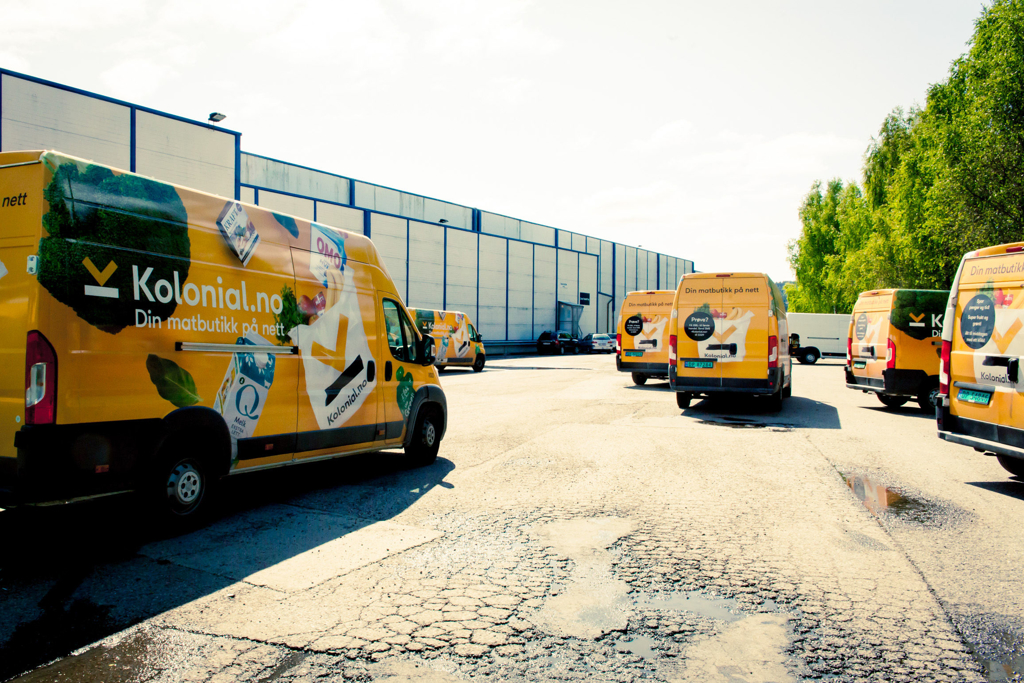
Til tross for høy digital modenhet og god kjøpekraft henger Norge etter nabolandene når det gjelder å kjøpe matvarer på nett. Mens danskene og svenskene har omfavnet digitale dagligvareløsninger, ser nordmenn ut til å foretrekke den fysiske butikken. Forskjellen er betydelig, og årsakene er sammensatte — fra logistikk til en helt egen dagligvarestruktur.
Analysen bygger på offisiell statistikk fra Eurostat, nasjonale statistikkbyråer og forbrukerundersøkelser fra 2023 og 2024. Definisjonene varierer mellom land og kilder, så tallene bør leses som størrelsesordener, ikke fasit.
Andel av befolkningen som handler mat på nett
Dette er den mest sammenlignbare metoden på tvers av landene. Eurostat samler inn data på tvers av EU og EØS, og selv om definisjonen er noe bred — kjøpt mat eller dagligvarer på nett siste tre måneder — gir den et godt bilde av adferden. Andel personer 16–74 år som kjøpte mat eller dagligvarer på nett siste tre måneder (2023):
- Danmark: 39 %
- Sverige: 31 %
- Island: 28 %
- Finland: 19 %
- Norge: 17 %
Tallene fra Eurostat bekreftes av nasjonale kilder. For Norge viser SSBs IT-bruksundersøkelse at 17 prosent av befolkningen handlet dagligvarer på nett i løpet av første kvartal 2024.
Netthandelens andel av total dagligvareomsetning
Dette tallet sier mest om den økonomiske betydningen av markedet. Mens Island og Norge opererer med svært lave tall, har Danmark et modent netthandelsmarked for mat. Dagligvaresalg på nett som andel av total dagligvareomsetning (2023, estimater):
- Danmark: 6–7 %
- Sverige: 3,5–4,5 %
- Finland: 2,5–3 %
- Norge: 1,5–2 %
- Island: 1–2 %
Definisjonene varierer mellom kildene, og tallene inkluderer både «click & collect» og hjemlevering. I Norge viser NielsenIQ at omsetningen av dagligvarer på nett faktisk falt i 2023 sammenlignet med pandemiårene, tilsvarende en markedsandel på rundt 1,8 prosent.
Pandemieffekten og korreksjonen
Netthandel med dagligvarer eksploderte under pandemien i 2020 og 2021, før en korreksjon kom i 2022 og 2023. Danmark hadde den høyeste toppen — rundt 45–50 prosent av befolkningen på tolvmånederstall i 2021 — og har stabilisert seg på et høyt nivå. Norge toppet på rundt 35 prosent i 2021, men er nå nede på 20–25 prosent. Gjennom hele perioden ligger Norge konsekvent lavest i Norden (PostNord).
Hvorfor skiller Norge seg ut?
Tallene er klare: nordmenn handler minst dagligvarer på nett i Norden, og forskjellen til Danmark er stor — 17 mot 39 prosent på tremånederstall. Det finnes ingen enkel forklaring, men en kombinasjon av strukturelle, økonomiske og kulturelle faktorer.
Konkurranse og etableringshindringer
Det norske dagligvaremarkedet domineres av tre aktører: NorgesGruppen, Coop og Rema 1000. Denne konsentrasjonen kan være et hinder for innovasjon innen netthandel. En rapport fra Oslo Economics peker på høye etableringshindringer og begrensede insentiver til å endre forretningsmodellene. De etablerte kjedene kontrollerer logistikken og kan bruke markedsmakten til å gjøre det vanskelig for rene nettaktører.
Danmark og Sverige har et mer fragmentert marked med flere aktører — Axfood og ICA i Sverige, Salling Group i Danmark — sterkere konkurranse fra lavpriskjeder som Lidl og Aldi, og et mer utviklet marked for nisjeaktører på nett. I Danmark har Nemlig.com spesialisert seg utelukkende på netthandel og bygget en sterk posisjon uavhengig av de fysiske butikkene.
Geografi og logistikk
Norges langstrakte geografi og spredte bosetting gjør hjemlevering dyrt utenfor de største byene. Danmark er flatt, tett befolket og har en infrastruktur som er mye enklere å betjene. I Norge er «click & collect» — hente i butikk — den mest utbredte formen for netthandel, mens hjemlevering er dyrt og utilgjengelig for mange.
Prisnivå og insentiver
Matvareprisene i Norge er blant de høyeste i Europa, og det kan paradoksalt nok virke mot netthandel. I land med lavere priser og sterkere konkurranse kan nett være en måte å jakte de beste tilbudene på. I Norge opplever mange at besparelsen ved å handle på nett er liten eller ikke-eksisterende, særlig når leveringskostnader legges til. I stedet bruker folk prissjekk-apper for å finne gode tilbud i de fysiske butikkene de likevel besøker.
Tillit til den fysiske butikken
Det finnes en kulturell preferanse for å se og velge ferskvarer selv. Samtidig er tettheten av fysiske dagligvarebutikker høy, og åpningstidene fleksible — ofte til 23 og med søndagsåpne butikker i mange kommuner. Når butikken er lett tilgjengelig, blir terskelen for å lære en ny digital vane høyere.
Norges posisjon oppsummert
Målt som andel av befolkningen (16–74 år, siste tre måneder) ligger Norge 22 prosentpoeng bak Danmark (17 mot 39 prosent) og 14 prosentpoeng bak Sverige (17 mot 31 prosent). Målt som omsetningsandel utgjør netthandelen rundt 1,8 prosent av total dagligvareomsetning i Norge, mot 6–7 prosent i Danmark.
Forskjellene har blitt mindre de siste årene, men ikke på en måte som styrker norsk netthandel. Pandemien ga en kraftig opptur i alle land. Mens Danmark og Sverige har holdt på en betydelig andel av de nye kundene, har Norge hatt en kraftig korreksjon nedover.
Kan økt netthandel gjøre det enklere for uavhengige nettbutikker i Norge? Teoretisk ja, men i praksis er det vanskelig. Kolonial — nå Oda — viste at det var mulig å bygge en sterk posisjon, men møtte massiv motstand fra de etablerte kjedene gjennom lojalitetsprogrammer og innkjøpsmakt. Mindre nettbutikker som selger nisjeprodukter, som utenlandske varer og lokalmat, etablerer seg lettere, men utgjør en forsvinnende liten del av totalmarkedet.
Konklusjon
Tallene fra Eurostat og nasjonale kilder bekrefter det mange har visst lenge: Norge er akterutseilt i det nordiske netthandelsmarkedet for dagligvarer. Mens danskene har et modent marked med spesialisert infrastruktur og sterk konkurranse, sliter Norge med høye etableringshindringer, en dominert dagligvarestruktur og en krevende geografi.
For den norske forbrukeren betyr det færre valgmuligheter og høyere priser. Mangelen på reell konkurranse på nett er en av årsakene til at norsk dagligvarehandel er dyrere enn i nabolandene. Uten politiske grep som åpner markedet, eller store logistikkinnovasjoner, vil netthandel med dagligvarer forbli en nisje i Norge i overskuelig fremtid.
Kilder
- Eurostat: E-handel – mat og dagligvarer (ISOC_EC_IBUY), 2023
- SSB: Bruk av IKT i husholdningene
- Dansk Erhverv: E-handelsanalysen 2023
- USDA Foreign Agricultural Service: Denmark Retail (2023)
- Svensk Dagligvaruhandel: Dagligvaruindex 2023
- PTT (Pellervo Economic Research): Ruokamarkkinat 2023
- NielsenIQ: Norway Grocer Report 2023
- SVÞ: Verslun á Íslandi 2023
- PostNord: E-commerce in the Nordics 2023
- Oslo Economics: Konkurransen i det norske dagligvaremarkedet (2020)
Flere innlegg